

דרישת מסמכים מרשות המסים אחרי סגירת עסק אינה בהכרח טעות. הפסקת הפעילות וסגירת תיק הן פעולות שצריך לבדוק, אך הן אינן מוחקות את ההיסטוריה העסקית. התגובה הנכונה מתחילה בהבנת הדרישה: מי מבקש, לאיזו תקופה, מכוח איזה הליך ובאיזה מועד. אין להתעלם משום שהחנות סגורה, ואין למסור מסמכים לגורם שלא אומתה זהותו.
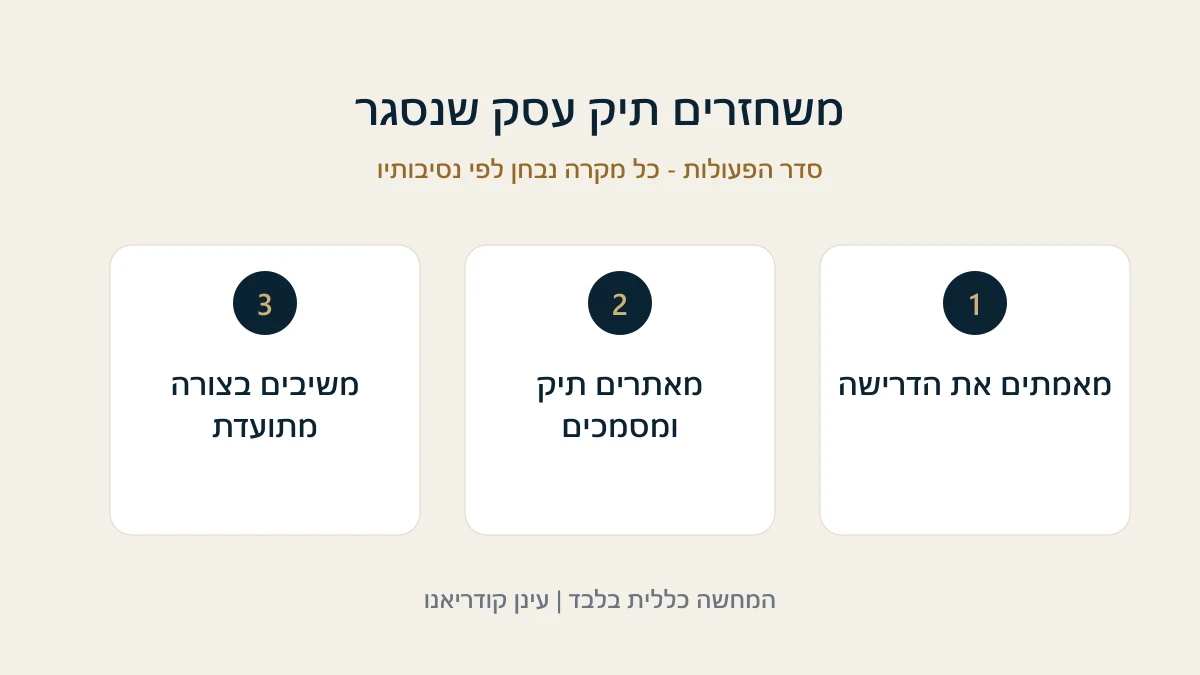
מאמתים את הפנייה לפני העברת מידע
בדקו את מספר התיק, פרטי המשרד והדרך הרשמית שבה ניתן לוודא את הפנייה. קישור בהודעה אינו הוכחה מספקת שהוא שייך לרשות. אם יש ספק, פנו בערוץ רשמי עצמאי ולא באמצעות מספר או קישור חשודים. מסמכי מס עשויים לכלול נתונים רגישים על לקוחות, עובדים ובעלי העסק.
לאחר האימות, שמרו את הדרישה והוכחת קבלתה. ציינו את התקופה, סוגי המסמכים והמועד לתגובה. אם הרשימה רחבה או לא ברורה, המייצג יכול לברר את היקפה. בקשת הבהרה או ארכה אינה אישור להמתין ללא הגבלה; יש לבדוק מה אושר בפועל ולהחזיק תיעוד כתוב.
האם העסק באמת נסגר בכל המערכות?
הפסקת מכירות אינה בהכרח סגירת תיק במע״מ, במס הכנסה, בניכויים ובביטוח הלאומי. אספו את הבקשות שהוגשו, אישורי הסגירה והדוחות האחרונים. ייתכן שתיק אחד נסגר ואחר נשאר פתוח, או שהתקבלו בקשות להשלמה שלא טופלו. אין להסתמך רק על הודעה שנמסרה לרואה החשבון לפני שנים.
אם העסק פעל באמצעות חברה, הבחינו בין סגירת תיק מס לבין פירוק או חיסול החברה. גם העברת פעילות לבעלים אחר אינה בהכרח אותה פעולה. זיהוי הגוף שקיבל את הדרישה חשוב כדי לדעת מי מחזיק את המסמכים ומי מוסמך למסור מענה בשמו.
בונים מפת מסמכים לפי שנה ונושא
ספרי הנהלת חשבונות, חשבוניות וקבלות.
דוחות שהוגשו ואסמכתאות לתשלום.
בנקים, סליקה והפקדות הרלוונטיים לתקופה.
הסכמים עם לקוחות וספקים ותיעוד אספקה.
מסמכי עובדים וניכויים, אם נדרשו.
אישורי סגירה והתכתבות קודמת עם הרשות.
הכינו טבלה קצרה: מסמך מבוקש, מי מחזיק בו, האם נמצא ומתי הועבר. היא מונעת מצב שבו שני גורמים מניחים שהאחר כבר שלח את החומר. מענה חלקי צריך להיות מזוהה כחלקי ולא מוצג כאילו הושלמה הדרישה כולה.
מה עושים כשהמידע נמצא אצל ספק או מייצג קודם?
פנו לספק תוכנת החשבוניות, לרואה החשבון הקודם ולבנק כדי לברר אפשרות לקבלת יצוא או העתק. שמרו את הפניות והתשובות. ביטול מנוי אינו הוכחה שכל הנתונים אבדו, אך אין להבטיח שניתן לשחזר כל מסמך. חשוב לשמור גם את הקשר בין קובץ שהתקבל לבין המקור שממנו הגיע.
אין לייצר חשבונית חדשה ולהציג אותה כאילו היא המקור מתקופת הפעילות. אם נמצא רק העתק או תיעוד חלופי, מציגים את טיבו ואת מגבלותיו. אם חומר חסר, מסבירים מה חסר ואילו פעולות נעשו לאיתורו. שקיפות אינה מחליפה את חובת המסירה, אך היא עדיפה על הצגת תיק שלם באופן מטעה.
סגירה אינה היתר להשמיד חומר
חובות שמירת מסמכים עשויות להמשיך לאחר הפסקת הפעילות. התקופה הרלוונטית תלויה בדין, בסוג החומר ובנסיבות, לרבות הליך שכבר מתנהל. אין לקבוע שכל החומר מותר למחיקה בתאריך אחיד על סמך מדריך כללי. לפני השמדה, יש לקבל הנחיה מהמייצג ולבדוק שאין דרישה או מחלוקת פתוחה.
בדוגמה היפותטית, עצמאי סגר תיק מע״מ אך לא שמר את אישור הסגירה. דרישת מסמכים מגיעה לגבי שנה קודמת. הוא מאתר את האישור, את הדוח ואת יצוא התוכנה, ומציג את התקופה הרלוונטית. האישור מסייע להבין את מצבו, אך אינו תחליף למסמכי העסקאות שהתבקשו.
כשהדרישה הופכת למחלוקת
אם עולה טענה על תקבול, חשבונית או חוסר מהותי, הפרידו בין בקשת מידע לבין החלטה מחייבת או זימון אחר. לכל שלב עשויות להיות זכויות ומועדים שונים. ראו פסילת ספרים עקב תקבול וחשבונית מס מספק בעייתי. ליווי בדיני מיסים ופנייה למשרד יכולים לסייע לבחון את הדרישה לצד העבודה החשבונאית.
מקור רשמי להמשך בדיקה
נבדק באוקטובר 2026. רשות המסים - בקשה לסגירת עסק במע״מ מפרטת את בקשת הסגירה ואת האישור הנשלח לאחר הטיפול. המדריך כאן אינו קובע שהרשות מוסמכת לדרוש כל חומר בכל זמן; היקף הדרישה והדין החל דורשים בדיקה פרטנית.