

פסילת ספרים בגלל אי רישום תקבול אחד אינה שאלה של סכום בלבד. לפני תגובה צריך לקרוא את ההחלטה, לזהות מה נטען שהתקבל ומתי, ולברר מכוח איזה סעיף התקבלה הפסילה. תשובה כללית כגון "זו הייתה טעות חד פעמית" אינה מחליפה תיעוד שמסביר את האירוע. מנגד, עצם קבלת ההחלטה אינה סיבה לוותר על בדיקת הראיות ומסלול ההשגה.
מתחילים בהחלטה ולא בשיחת טלפון
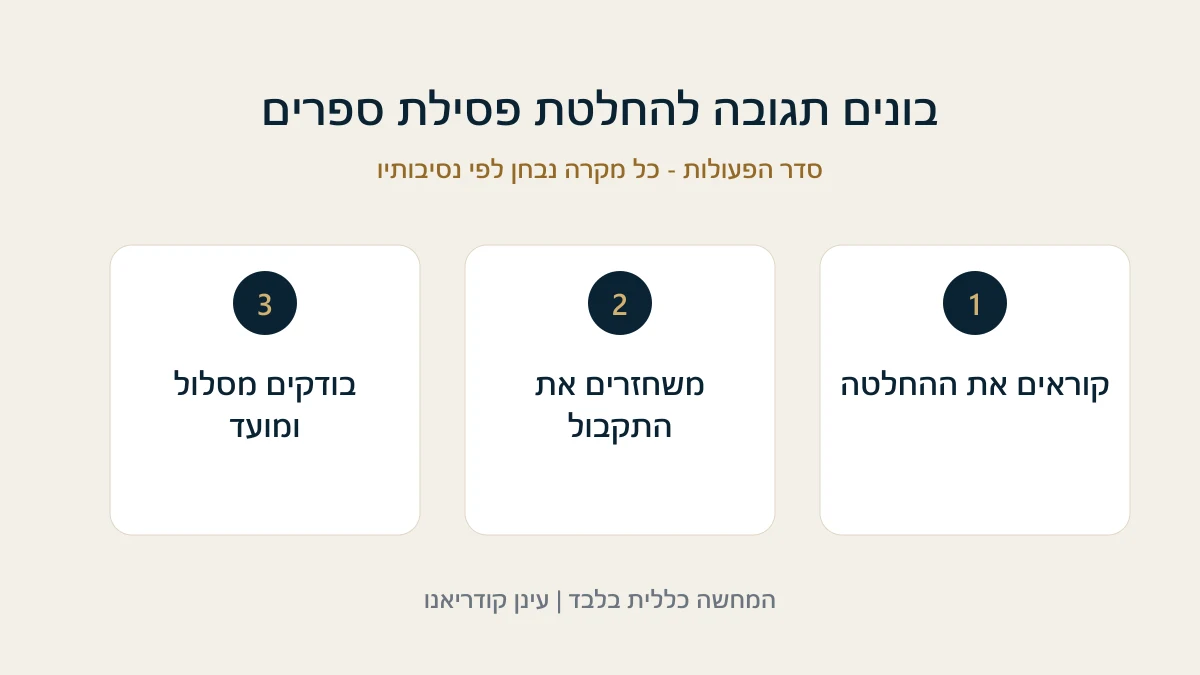
שמרו את ההחלטה, הנספחים והוכחת מועד קבלתה. בדקו אם מדובר בממצאי ביקורת, בהזמנה למסור הסבר או בהחלטה סופית. אלה שלבים שונים. רשמו את הסעיף המוזכר, שנת המס, התקבול הנטען והגורם שאליו צריך לפנות. כשהניסוח אינו ברור, בקשו הבהרה באמצעות המייצג בלי להניח שהבקשה עוצרת מועדים.
אי רישום תקבול והפרות אחרות בניהול ספרים עשויים להידון במסלולים שונים. אין לשלוח אוטומטית "ערעור" לגוף שאינו מוסמך או להעתיק בקשה של עסק אחר. חשוב במיוחד לבדוק אם נדרשת תחילה בקשה לעיון מחדש, מה ניתן לצרף ובאיזה מועד יש לנקוט את ההליך המתאים.
משחזרים את העסקה ואת קבלת הכסף
הפרידו בין הזמנה, אספקה, חיוב וקבלת תקבול. בדקו מי קיבל כסף, באיזה אמצעי ומי היה אמור לרשום אותו. שמרו נתוני קופה, סליקה, העברה בנקאית, הזמנות והתכתבויות. הטענה שלפיה הלקוח שילם אינה זהה תמיד למסקנה מתי התקבול התקבל אצל העסק, אך אין להמציא הפרדה שאינה נתמכת בעובדות.
אם התשלום התקבל אצל עובד, תעדו את חלוקת התפקידים ואת נוהל הרישום שהיה קיים בפועל. אין לכתוב נוהל חדש ולהציגו כאילו היה בתוקף לפני הביקורת. גם תיאור של תקלה במערכת דורש ראיה: הודעת תקלה, פנייה לתמיכה או נתונים אחרים מאותו מועד, ולא רק אמירה כללית שהמחשב לא עבד.
מה מוסרים למייצג?
ההחלטה המלאה ומועד קבלתה.
תיעוד העסקה והתקבול הנטען.
רישומי הקופה והסליקה לפני האירוע ואחריו.
פרטי האנשים שנכחו והפעולות שכל אחד ביצע.
הסבר שנמסר בביקורת וכל מסמך שתומך בו.
בדקו אם כבר נמסרה גרסה אחרת. שינוי הסבר ללא התייחסות לגרסה הקודמת יכול לפגוע באמינות. אם התגלתה טעות אמיתית, מציגים אותה ומסבירים כיצד התגלתה; לא מוחקים את ההסבר הראשון. תיעוד מלא מאפשר גם לזהות טעות בייחוס התקבול, אם קיימת.
סיבה מספקת אינה רק כוונה טובה
בבחינת אי רישום תקבול קיימת משמעות לשאלה אם הוצגה סיבה מספקת לפי הדין. אין להסיק שעסק ותיק, סכום נמוך או היעדר כוונה להעלים מס הם תשובה מספקת בכל מקרה. צריך לבחון את ההסבר הקונקרטי ואת הראיות, לרבות מה קרה ברגע קבלת הכסף ומה מנע את הרישום.
השלמת רישום אחרי הביקורת עשויה להיות חלק מתיקון נדרש, אך אינה מוחקת את העובדה שהתקבול לא נרשם במועד הנטען. יש לברר עם איש המקצוע כיצד לתקן בלי לתארך מסמך לאחור ובלי ליצור מצג כוזב. טיפול בפסילה וטיפול בדיווח החשבונאי צריכים להיות מתואמים.
פסילת ספרים והשומה אינן אותה החלטה
החלטת פסילה עלולה להשפיע על ההתנהלות מול רשות המסים ועל בירור השומה. עם זאת, אין להסיק אוטומטית שהתקבל גם חיוב מס סופי בסכום מסוים. בדקו אילו החלטות ניתנו, האם נפתח שלב נוסף ומה דורש תגובה נפרדת. תיק מסודר צריך לעקוב אחרי כל החלטה ומועד, לא רק אחרי הכותרת "פסילה".
בדוגמה היפותטית, בעל עסק מזהה העברה שהוזמנה אך בוטלה לפני קליטתה. הוא מציג אישור בנק ולא מסתפק באמירה שלא קיבל כסף. בדוגמה אחרת כסף התקבל ולא נרשם; כאן אין טעם להכחיש עובדה מתועדת, אלא לבחון את ההסבר ואת ההליך. ההבדל נובע מהראיות ולא מגודל העסק.
מתי כדאי לקבל ליווי?
כשיש החלטה עם מועד קרוב, גרסאות סותרות או חשש להשלכות מעבר לרישום עצמו, יש מקום לבירור משולב עם המייצג ועם עורך דין בתחום המסים. ראו גם מסמכים לאחר סגירת עסק וחשבונית מס מספק בעייתי. אפשר לפנות דרך שירותי דיני מיסים או יצירת קשר עם ההחלטה והמסמכים, ולא רק תיאור בעל פה.
מקור רשמי והיקף המדריך
נבדק באוקטובר 2026. פסק דין ע"א 5072/19 באתר הרשות השופטת דן באי רישום תקבולים ובבחינת ההסבר. זהו מידע כללי, לא תחזית לתוצאת השגה; את הוראות הדין והמועדים יש לבדוק לפי ההחלטה המסוימת.