

חשבונית מס מספק שהתברר כפיקטיבי או כבעייתי מעלה כמה שאלות נפרדות: האם בוצעה עסקה, מי ביצע אותה, מי הוציא את החשבונית והאם ניתן היה לנכות את מס התשומות. הטענה "העבודה נעשתה באמת" חשובה, אך אינה מספיקה בהכרח לכל השאלות. לפני תיקון או תגובה לרשות, יש לאסוף את התיעוד ולברר מה בדיוק נטען נגד החשבונית.
מה פירוש הבעיה במקרה שלכם?
המונח "פיקטיבית" משמש לעיתים לתיאור מצבים שונים: עסקה שלא התקיימה, סכום שלא משקף את העסקה או מסמך שהוצא על ידי גורם שאינו הצד האמיתי. אין להסיק מהמילה לבדה איזו טענה הועלתה. קראו את הדרישה, רשמו את מספרי החשבוניות ובדקו אם מדובר בבירור, בשומה, בקנס או בחשד אחר.
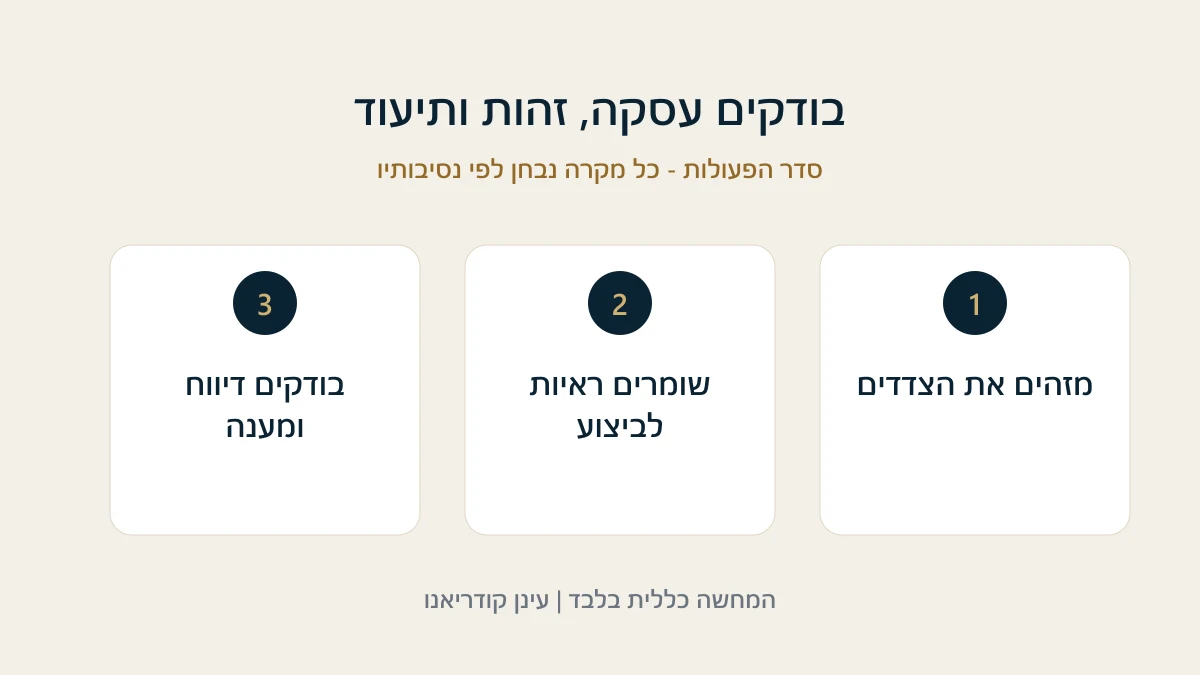
זהות הספק בהסכם, בבנק, בתעודת המשלוח ובחשבונית צריכה להיבדק יחד. אם איש הקשר פעל בשם חברה, שאלו מי הסמיך אותו וכיצד הדבר תועד. אין להחליף את זהות הצדדים בדיעבד רק כדי ליצור התאמה במסמכים. אי התאמה דורשת הסבר וראיות, לא תיקון גרפי של חשבונית.
בונים תיק של העסקה כפי שהתנהלה
הצעת מחיר, הזמנה והסכם.
חשבונית, קבלה ופרטי אמצעי התשלום.
תעודות משלוח, יומני עבודה ותוצרים.
זהות מי שנכח או נתן שירות בפועל.
בדיקות שבוצעו לגבי הספק לפני ההתקשרות.
התכתבויות שמראות מי הציג את עצמו ובאיזה תפקיד.
שמרו גם מסמכים שאינם נוחים לגרסה הראשונית. תשלום לצד שלישי, חשבון בנק שאינו תואם או החלפת חברה באמצע העבודה עשויים להיות רלוונטיים. אין למחוק התכתבות או לתאם גרסה עם הספק. תיעוד אותנטי מאפשר לבדוק את העסקה ואת בדיקות הזהירות שבוצעו באמת.
ניכוי מס תשומות אינו מבוסס רק על תחושת הלקוח
בפסיקה הנוגעת לחשבוניות שלא הוצאו כדין, נקודת המוצא לניכוי מס תשומות היא מבחן מחמיר. קיים חריג מצומצם שנבחן לפי פעולות הבדיקה והיכולת לגלות את הפגם. אין להניח שאמירה על תום לב, המלצה של מכר או עבודה אמיתית מקנה את החריג בכל מקרה.
חשוב להראות אילו בדיקות נעשו בזמן ההתקשרות, לא אילו בדיקות ניתן היה לעשות היום. אישור עוסק או אישור ניהול ספרים עשויים להיות חלק מהתמונה, אך אינם בהכרח תשובה לכל פגם בזהות הצדדים. השאלה אינה רק אם הספק קיים, אלא גם אם המסמך משקף את העסקה הרלוונטית כדין.
מספר הקצאה הוא רכיב נוסף, לא תעודת חסינות
מודל "חשבוניות ישראל" כולל דרישות למספרי הקצאה במקרים שהדין מגדיר. הספים והכללים השתנו במהלך 2026, ולכן צריך לבדוק את מועד החשבונית ואת התנאים העדכניים. אפשר להיעזר בשירות האימות הרשמי, אך אין לראות במספר הקצאה אישור גורף לכך שכל פרט בעסקה נכון.
יש להבחין בין בדיקת המספר, בדיקת פרטי המסמך ובדיקת זהות הספק וביצוע העבודה. גם כשקיים מספר, שמרו את ההסכם והראיות לביצוע. אם התבררה אי התאמה, אין להניח שדי בקבלת חשבונית חלופית מאדם אחר; יש לבחון את התיקון ואת השלכותיו עם המייצג.
מפרידים בין סוגי החשיפה
שלילת ניכוי תשומות, חיוב כספי נוסף ושאלה של אחריות פלילית אינם אותו עניין. לכל אחד תנאים ושיקולים משלו. אין להסיק מדרישת מידע שיש כבר הרשעה, ואין להסיק שהיעדר כוונה פלילית פותר כל חיוב במע״מ. יש לזהות את ההליך לפני שמחליטים מי ימסור הסבר ואילו מסמכים יוגשו.
בדוגמה היפותטית, עסק קיבל שירות מאדם שהציג חברה אחת, אך החשבונית והתשלום מתייחסים לחברה אחרת. העובדה שהתוצר התקבל אינה מסיימת את הבדיקה. צריך לברר את ההרשאה, ההתקשרות וזרימת התשלום. התשובה עשויה להיות הסבר אמיתי או פגם משמעותי; אין לקבוע זאת לפי שם הקובץ בלבד.
טיפול ענייני ולא השלמת גרסה
ראו גם פסילת ספרים עקב אי רישום תקבול ודרישת מסמכים אחרי סגירה. פנייה דרך דיני מיסים ויצירת קשר עם החשבוניות, הדרישה והתיעוד תאפשר לבחון את ההליך. העבודה המשפטית אינה מחליפה את הבדיקה החשבונאית, אלא צריכה להשתלב בה.
מקורות רשמיים והיקף המידע
נבדק באוקטובר 2026. פסק הדין באתר הרשות השופטת בעניין ניכוי תשומות עוסק במבחן ובחריג. שירות רשות המסים לאימות פרטי חשבונית ספק מסביר את האימות. המדריך אינו קובע זכאות לניכוי או אחריות במקרה מסוים.