

חדלות פירעון של אחד מבני הזוג וחשבון משותף מעוררים שאלות שונות שאסור לחבר לתשובה אחת: מי חייב לנושה, מי בעל הזכות בכסף, ואיך ימשיך משק הבית להתנהל. נישואים וחשבון משותף אינם מחליפים בירור של מסמכי ההתחייבות ושל מקור הנכסים. גם בן זוג שאינו בהליך עשוי להידרש להציג מסמכים כדי להגן על זכויותיו, בלי שהצגת המידע הופכת אותו כשלעצמה לחייב.
חוב אישי, חוב משותף וערבות
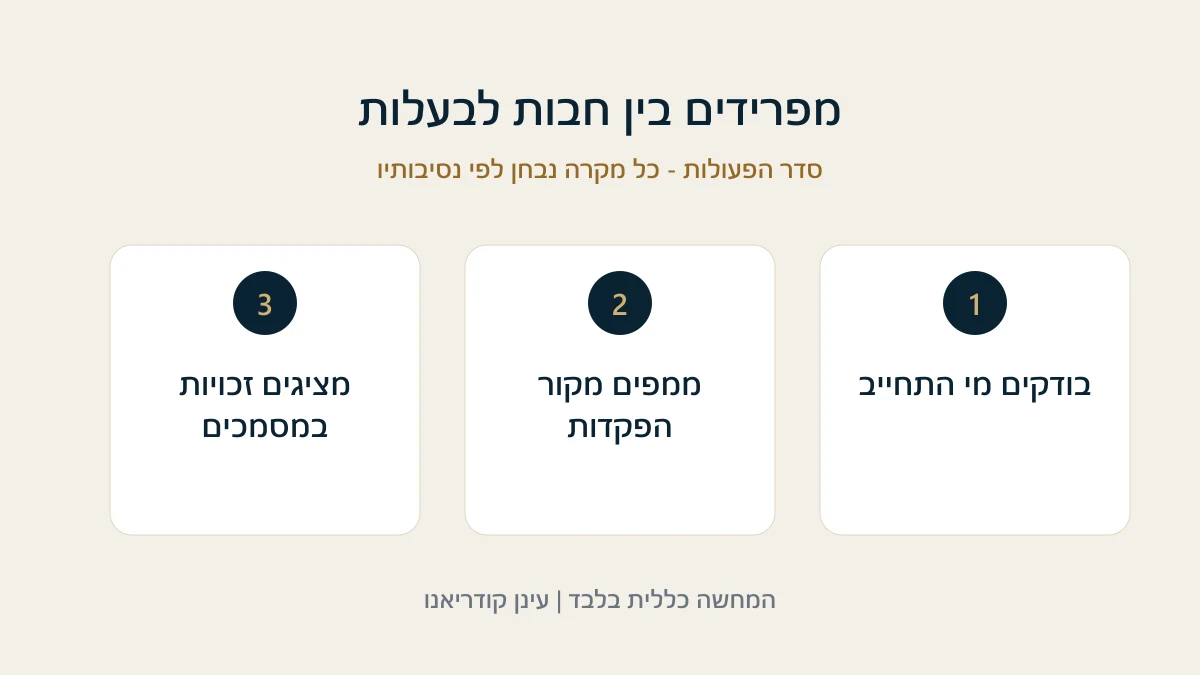
התחילו בכל חוב בנפרד. הלוואה שעליה חתמו שני בני הזוג אינה דומה להלוואה שנטל אחד מהם. ערבות לחשבון העסק שונה מחתימה כלווה, והיות אדם בעל הרשאה בחשבון אינה בהכרח התחייבות שלו לפרוע כל חוב. בדקו גם תנאי חשבון, מסגרות אשראי ומסמכים שנחתמו במהלך השנים ולא רק את שם הלווה בשורה הראשונה.
אם בן הזוג האחר מחויב בחוב, ההליך של הראשון אינו בהכרח עוצר גבייה ממנו. לכן יש להימנע מהנחה שהמשפחה כולה מוגנת בשל צו שניתן לאדם אחד. מנגד, דרישת נושה אינה הוכחה מספקת לאחריות בן הזוג: יש לבדוק מהי העילה ומה בדיוק נחתם.
חשבון משותף אינו תשובה מלאה לשאלת הבעלות
רישום שני שמות בחשבון הוא נתון משמעותי, אך אינו תמיד מסיים את בירור הזכויות. משכורות של שני הצדדים, כספים שהתקבלו בירושה, תמורה ממכירת נכס והעברות מצד שלישי עשויים להצדיק שאלות שונות. אם נטען שחלק מסוים אינו שייך לחייב, נדרשות אסמכתאות שמראות כיצד הגיע לחשבון ומהי הזכות הנטענת בו.
אין צורך להמציא בדיעבד הפרדה שלא הייתה קיימת. דפי חשבון מלאים עדיפים על טבלה שמציגה רק הפקדות נוחות לטענה. כאשר קיימת מחלוקת, יש לברר מי הגורם שצריך להכריע ובאיזו בקשה. הודעה חד צדדית לבנק ש"הכול שייך לבת הזוג" אינה בהכרח משחררת יתרה או מבטלת עיקול.
אילו מסמכים מסייעים לבירור?
הסכמי פתיחת חשבון ומסמכי הלוואות, אשראי וערבויות.
דפי חשבון לתקופה שמאפשרת לזהות את מקורות הכסף.
תלושי שכר ואישורי הכנסה של כל אחד מבני הזוג.
אסמכתאות לירושה, למתנה או למכירת נכס, אם הן רלוונטיות.
הסכם ממון או החלטות הנוגעות לרכוש, ככל שקיימים.
הסכם ממון יכול להיות חשוב, אך אינו מבטל באופן גורף זכויות של נושים ואינו מצדיק הסתרת מידע. יש לבחון גם את מועדו ואת אופן יישומו. המסמכים צריכים לספר סיפור עקבי: מי צבר את הזכות, מתי, ואיך נשמרה או שימשה בפועל.
ההכנסה המשפחתית והחובות אינם אותה שאלה
בהליך של יחיד נבחנים גם צרכי מחיה והמצב הכלכלי של משק הבית. מידע על הכנסת בן הזוג יכול להיות רלוונטי לחישוב יכולת התשלום, אף כשבן הזוג אינו חייב בחוב עצמו. זה אינו אומר שניתן להעביר אוטומטית את כל שכרו לקופת ההליך. צריך להבחין בין תפקיד המידע בהערכת התקציב לבין בעלות בכסף ואחריות לחוב.
אם בני הזוג חיים בנפרד, משלמים הוצאות באופן שונה או מתקיימת מחלוקת משפחתית, חשוב להסביר את המצב בפועל. הטופס לבדו עשוי שלא להראות מי משלם שכר דירה ומי נושא בהוצאות הילדים. אין די בשינוי כתובת או בהצהרה קצרה כדי להוכיח הפרדה כלכלית מלאה.
מה עושים כשהבנק מגביל את החשבון?
בקשו להבין אם ההגבלה קשורה לצו עיקול, למסגרת האשראי, לזכות קיזוז או לדרישת ציות אחרת. כל בעיה עשויה לדרוש טיפול שונה. אם צריך להמשיך לקבל משכורת ולשלם חיובים שוטפים, אפשר לבדוק פתרון בנקאי מתאים ושקוף, בהתאם למגבלות ההליך ולהנחיות שניתנו. אין לפתוח חשבון עבור החייב על שם בן הזוג כדי לעקוף דיווח.
זכרו להודיע על שינוי אופן קבלת ההכנסה כנדרש. מעבר טכני לחשבון אחר אינו מעלים את ההכנסה מהדוחות. אם נוצר חשש לפגיעה בכספים של בן הזוג שאינו חייב, בקשה ממוקדת עם מסמכים יכולה להפריד את הסוגיה מהטיפול בחוב הכללי.
דוגמה שממחישה למה נדרשת הפרדה
נניח שרק אחד מבני הזוג חתם על חוב עסקי, אבל שתי המשכורות מופקדות לחשבון אחד. זו דוגמה היפותטית. אין להסיק ממנה שהשכר של הצד האחר זמין לנושה, או שהיתרה כולה חסינה. תחילה נבדקת החבות בחוב, אחר כך מקור הכספים והזכויות בהם, ולבסוף השפעת הנתונים על תקציב המחיה. שלוש הבדיקות עשויות להוביל לתוצאות שונות.
למי שחתם כערב כדאי לעיין גם במדריך על ערבויות לאחר הפטר. בטיפול בחדלות פירעון, הצגת התמונה הזוגית המלאה חשובה כבר בתחילת הדרך. לקראת פנייה למשרד, הביאו גם מסמכים על החשבון המשותף ולא רק על תיקי הגבייה של החייב.
מקור רשמי והיקף הבדיקה
אם ההגבלה נובעת מעיקול, ראו גם עיקול על חשבון שמקבל משכורת. העובדה שחשבון משותף אינה מחליפה תיעוד של מקור הכספים ושל הזכויות בהם.
נבדק באוקטובר 2026. מדריך הממונה להליך חדלות פירעון של יחיד מפרט את מסגרת ההליך, חובת הדיווח והבדיקה הכלכלית. בירור בעלות, ערבויות והשלכות רכושיות בין בני זוג מחייב עיון במסמכים ובדין החל על כל סוגיה.