

חוב חדש בזמן הליך חדלות פירעון הוא סימן שדורש בירור מוקדם. תחילה צריך לדעת אם הוא באמת חדש: חשבון שהגיע עכשיו עשוי להתייחס לתקופה שקדמה לצו. לאחר הסיווג צריך להבין מדוע נוצר החוב ומה אפשר לעשות כדי שלא יגדל. אין להניח שההליך שנועד להסדיר חובות קודמים מאפשר להמשיך לצבור התחייבויות ללא יכולת תשלום.
מועד המכתב אינו מועד היווצרות החוב
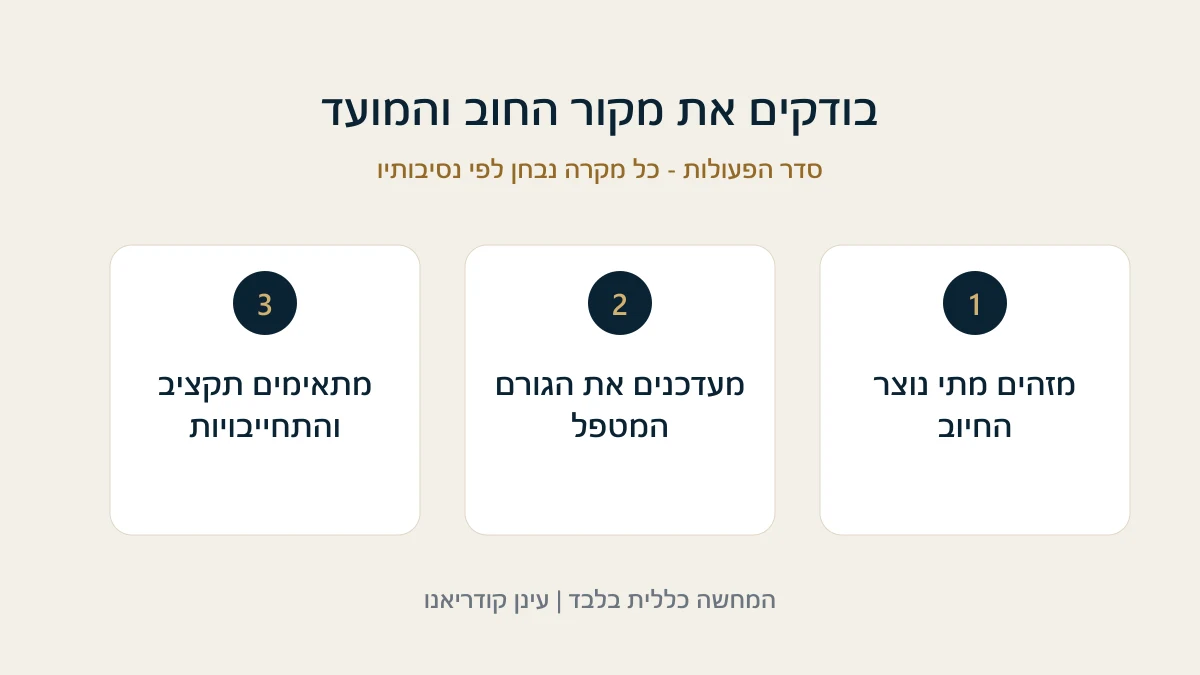
בדקו מהו מקור הדרישה: חוזה, צריכת שירות, מס, ערבות או החלטה אחרת. חשבון שנתי יכול לכלול כמה תקופות, ודרישת מס מאוחרת יכולה להתייחס לפעילות קודמת. גם תשלום של ערב לאחר פתיחת ההליך אינו בהכרח יוצר חוב חדש של החייב באותו יום. לעיתים הסיווג דורש ניתוח משפטי ולא רק קריאת תאריך על חשבונית.
בקשו פירוט אם הדרישה אינה ברורה. יש להפריד רכיבים שמתייחסים לתקופות שונות ולשמור את המסמכים. אל תמסרו לנושה תשובה גורפת ש"אני בהליך ולכן איני משלם דבר" בלי לבדוק אם מדובר בהתחייבות שוטפת שיש לטפל בה.
הוצאות שוטפות צריכות להשתלב בתקציב
דיור, חשמל, מים, מסים שוטפים והוצאות עסקיות נמשכות גם בזמן ההליך. התקציב צריך לאפשר את קיומן לצד התשלום שנקבע. אם אין התאמה, נדרש לבדוק את הסיבה: הכנסה שירדה, הוצאה חיונית חדשה, פעילות עסקית הפסדית או התחייבות שלא הובאה בחשבון.
הזנחת חיובים שוטפים עלולה להפוך את השיקום הכלכלי לבלתי יציב. במקום להסתיר את החוב, הכינו תמונה שמסבירה מה קרה ומה אפשר לשנות. כאשר הבעיה היא צו שאינו משקף עוד את היכולת, יש לבדוק בקשה מתאימה, ולא לממן את הפער בהלוואה שאין יכולת לפרוע.
מה כדאי להציג לגורם המטפל?
הדרישה המלאה וההסכם או המסמך שמכוחם נוצרה.
פירוט התקופה, הקרן, הריבית וההוצאות.
מועד הצו ושלב ההליך הנוכחי.
תקציב מעודכן ואסמכתאות לשינוי בהכנסה או בהוצאות.
הצעה למניעת חובות נוספים ולטיפול בדרישה הקיימת.
יש לבדוק את חובות הדיווח ואת הדרך המתאימה לפנייה. שיחה טלפונית אינה תמיד מספיקה, ובמקרה של מועד משפטי קצר צריך לפעול במסלול שנדרש. אין להניח שהנאמן יודע על כל דרישה רק משום שהיא קשורה להליך.
אשראי חדש וערבויות דורשים זהירות
הלוואה חדשה, קנייה בתשלומים או חתימה על ערבות יכולים ליצור התחייבות מעבר לתקציב. יש לבדוק את ההגבלות וחובות הגילוי החלות על יחיד בהליך, לרבות כל אישור שנדרש. היכולת לבצע עסקה באתר או לקבל אישור אשראי אינה מוכיחה שהפעולה מתאימה או מותרת במסגרת ההליך.
גם עזרה משפחתית צריכה להיות ברורה. אם כסף ניתן כהלוואה, צריך להבין כיצד ומתי יוחזר; אם זו מתנה, אין לתאר אותו כך רק כדי להימנע מדיווח על התחייבות. שימוש בחשבון של אחר או בערבות של בן זוג אינו מעלים את העסקה ואת השלכותיה.
חוב עסקי שוטף אינו בעיה חשבונאית בלבד
עצמאי שממשיך לפעול צריך לעקוב אחר מע״מ, מסים, ספקים ומקדמות מלקוחות. אם המקדמות מממנות עבודות קודמות במקום את העבודה שלשמה שולמו, עלול להיווצר פער שממשיך לגדול. יש לבחון צמצום פעילות או שינוי תנאים לפני שהמחסור בתזרים הופך להתחייבויות שלא ניתן לקיים.
ראו גם עוסק מורשה בהליך חדלות פירעון. רואה חשבון יכול לסייע בזיהוי רכיבי מס ובדיווח העסקי, בעוד שהמשמעות להליך והסעדים הנדרשים דורשים בדיקה משפטית. חשוב ששתי הבדיקות יתבססו על אותה תמונת נתונים.
דוגמה לחיוב שמגיע באיחור
בדוגמה היפותטית, חייב מקבל במהלך ההליך חשבון הכולל חיוב על כמה חודשים לפני הצו וכמה חודשים אחריו. לא נכון לסווג את הכול לפי מועד קבלת המעטפה. צריך לברר את התקופות ואת הדין החל על סוג החוב, ולבדוק בנפרד את המסלול לכל רכיב. אותה הבחנה יכולה להיות חשובה גם לפני תגובה לתביעה או להסדר.
יצירת חובות תוך חוסר שקיפות או בלי יכולת סבירה לקיימם עשויה להשפיע על ההליך. עם זאת, אין לקבוע שכל חוב חדש יביא לביטולו: היקף החוב, הסיבה, ההתנהלות והטיפול חשובים. אם קיימים גם תשלומים חסרים, ראו טיפול בפיגור בהליך, כדי שלא לטפל בדרישה אחת ולהשאיר מחדלים אחרים ללא מענה.
מקור רשמי והמשך טיפול
נבדק באוקטובר 2026. מסמך התחייבויות היחיד של הממונה כולל חובות הנוגעות להתנהלות ולאשראי. במסגרת ליווי בחדלות פירעון, לפני פנייה למשרד רכזו את מקור החיוב ואת התקופה שלו. כך אפשר לבחון סיווג וטיפול מתאים, בלי להבטיח שהחוב ייכלל בהפטר.