

עוסק מורשה בהליך חדלות פירעון צריך לבחון את העסק כמקור פרנסה וגם כמקור אפשרי לסיכון. מחזור גבוה אינו מבטיח רווח, ועבודה רצופה אינה מוכיחה שיש כסף לתשלום החודשי. השאלה המעשית היא האם הפעילות יכולה להמשיך בשקיפות, בהתאם להוראות ההליך, בלי ליצור חובות חדשים שאינם ניתנים לתשלום.
עוסק מורשה והחייב הם אותו אדם
"עוסק מורשה" הוא מעמד לצורכי מע״מ, לא חברה בע״מ. החובות והנכסים של פעילות היחיד אינם מופרדים ממנו אוטומטית רק מפני שהחשבוניות נושאות שם מסחרי. אם הפעילות נעשית דרך חברה, לעומת זאת, יש לבדוק בנפרד את החברה, המניות והערבויות האישיות. אל תשתמשו באותו ניתוח לשני המבנים.
יש לרכז לקוחות חייבים, מלאי, ציוד, חוזים וחשבונות בנק עסקיים, לצד החובות האישיים. כסף שלקוח עדיין צריך לשלם עשוי להיות זכות שצריך לדווח עליה, גם כשהיא לא מופיעה ביתרת הבנק. גם התחייבות להשלמת עבודה עבור מקדמה שקיבלתם דורשת הצגה ברורה.
האם הפעילות באמת רווחית?
הכינו תקציב שמראה הכנסות צפויות, עלות חומרים, עובדים, שכירות, ביטוח, הוצאות רכב ומסים. הפרידו תקבולים שכבר נכנסו מעבודות שהוזמנו אך לא שולמו. עצמאי שמוציא חשבונית היום ומקבל כסף בעוד כמה חודשים זקוק לתכנון תזרים, לא רק לדוח רווח והפסד שנתי.
בדקו גם כמה שעות עבודה נדרשות לרווח שמתקבל. אם העסק הפסדי באופן מתמשך, המשך הפעילות עלול להגדיל את החוב במקום לסייע לשיקום. לעומת זאת, עסק קטן ללא אשראי כבד ועם לקוחות משלמים יכול להציג תמונה אחרת. אין תשובה אחת לפי המקצוע בלבד.
ההוראות והאישורים קודמים להחלטות עסקיות
עיינו בצו ובהנחיות שקיבלתם לגבי הפעלת עסק, חשבון, אשראי והתחייבויות. לפי הנסיבות עשויה להידרש פנייה לגורם המוסמך לפני המשך או שינוי פעילות. הסכמה של לקוח לשלם אינה אישור להפעיל את העסק, ומכתב מרואה החשבון אינו מחליף החלטה משפטית שנדרשת בהליך.
אם נדרשים ציוד חדש, רכב או שכירות חדשה, בחנו את ההתחייבות מראש. העברת העסק על שם בן משפחה והמשך ניהולו ללא דיווח אינה פתרון לגיטימי. גם שימוש בחשבון של אדם אחר עלול להקשות על מעקב וליצור טענה להסתרה.
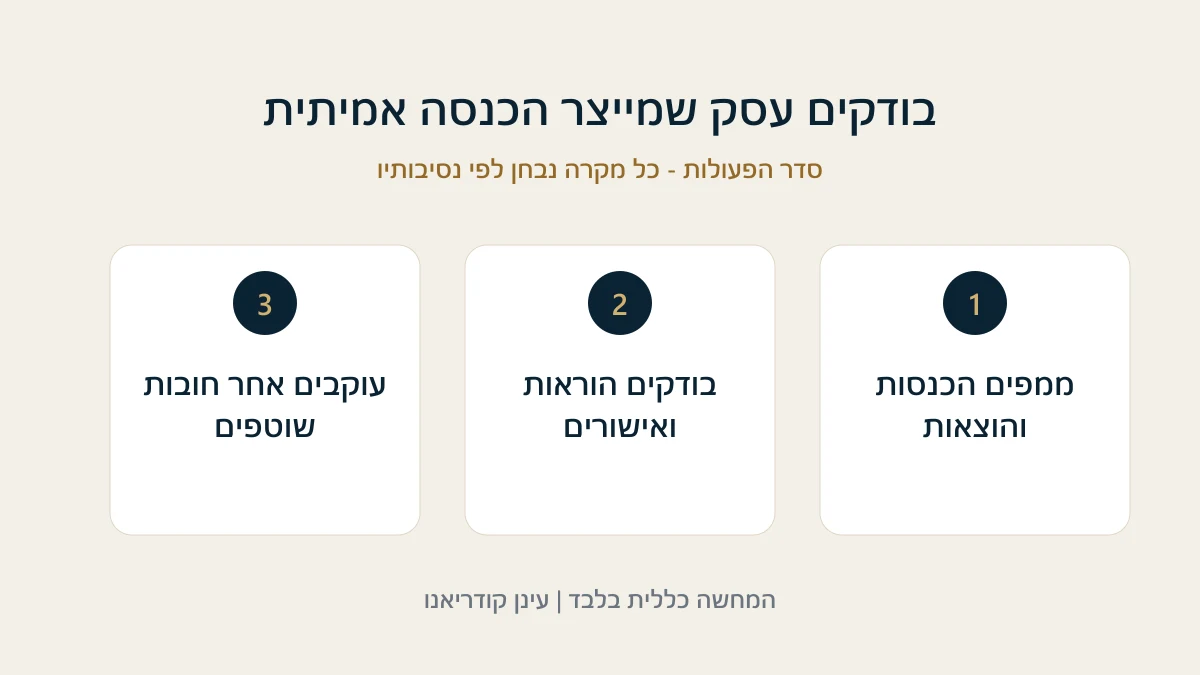
מסמכים שצריך לנהל באופן שוטף
ריכוז הכנסות, חשבוניות, קבלות והפקדות תואמות.
הוצאות עסקיות עם אסמכתאות, בנפרד מהוצאות הבית.
דיווחי מס ומע״מ ונתונים על חיובים שוטפים.
רשימת לקוחות חייבים, מקדמות והתחייבויות לביצוע.
הסכמים, ציוד ונכסים המשמשים לפעילות.
רישום מסודר חשוב גם אם העסק פועל בהיקף קטן. ערבוב הוצאות פרטיות עם עסקיות מקשה להראות את יכולת ההשתכרות האמיתית. אם קיימים מזומן או תשלומים בכמה יישומונים, צריך לכלול אותם במעקב ולא להסתפק בתנועות של חשבון יחיד.
חוב עבר אינו תשלום שוטף
המשך פעילות אינו מאפשר לשלם באופן חופשי כל חוב ישן לספק כדי שיסכים לעבוד איתכם. יש לבדוק את האיסורים וההוראות לגבי חובות עבר והעדפת נושים. מנגד, חשבונות שוטפים ומסים בגין פעילות נמשכת דורשים תכנון כדי שלא יצטברו חובות חדשים. שתי הקבוצות צריכות להופיע בנפרד בתקציב.
לעיתים ספק מבקש תשלום מראש, ולקוח משלם רק אחרי השלמת העבודה. הפער הזה יכול להפוך עסקה שנראית רווחית לבלתי אפשרית מבחינת תזרים. בדקו איך מממנים את העבודה בלי התחייבות אסורה או לא מציאותית. אין לקחת מקדמות על עבודות שאין יכולת סבירה לבצע.
דוגמה לבדיקת עסק קטן
בדוגמה היפותטית, בעל מקצוע מכניס סכום גבוה יחסית, אבל חלק ניכר ממנו מיועד לחומרים ולמסים. התשלום החודשי צריך להיבחן מתוך התמונה הכלכלית המלאה, ולא מתוך ההפקדות לבדן. אם חלק מהלקוחות מאחרים לשלם, כדאי להציג גם גיל חובות וצעדי גבייה ענייניים. כך אפשר להבחין בין רווח על הנייר לבין כסף זמין.
כאשר לקוח לא משלם, ראו גביית חוב ללא חוזה חתום. לגבי התחייבות שנוצרה במהלך ההליך, קראו חוב חדש בזמן חדלות פירעון. ליווי בתחום חדלות הפירעון צריך להשתלב עם ניהול החשבונות, בלי להחליף ייעוץ מס של בעל מקצוע מתאים.
מתי כדאי לבחון שינוי בפעילות?
ירידה עקבית בהזמנות, שימוש במקדמות לכיסוי חובות קודמים ואי תשלום מסים שוטפים הם סימנים שדורשים בדיקה. ייתכן שנכון לצמצם פעילות, לשנות תנאי תשלום או לבחון עבודה כשכיר, אך אין לקבל החלטה רק על בסיס חודש חלש. לקראת פנייה למשרד, הכינו נתונים של כמה חודשים ותוכנית עבודה מעשית, לא רק תחזית אופטימית לשנה הבאה.
מקור רשמי להמשך בדיקה
נבדק באוקטובר 2026. התחייבויות יחיד בהליך חדלות פירעון - הממונה מציגות חובות והגבלות מרכזיות. יש לבדוק את ההוראות והאישורים הנדרשים בתיק לפני שינוי פעילות עסקית.