

עיקול חשבון בנק שמופקדת בו משכורת מחייב שתי בדיקות במקביל: מה בדיוק מורה צו העיקול, ואיזה חלק מהיתרה מקורו בכספים שהדין מגן עליהם. השם "חשבון משכורת" אינו מעניק חסינות לחשבון כולו. מצד אחר, עצם קיומו של עיקול אינו מבטל את ההגנות על שכר ועל כספים מסוימים. מי שצריך לשלם שכירות או לרכוש מזון זקוק לבקשה ממוקדת, ולא רק להסבר בעל פה לסניף.
מתחילים בצו ובמקור ההפקדה
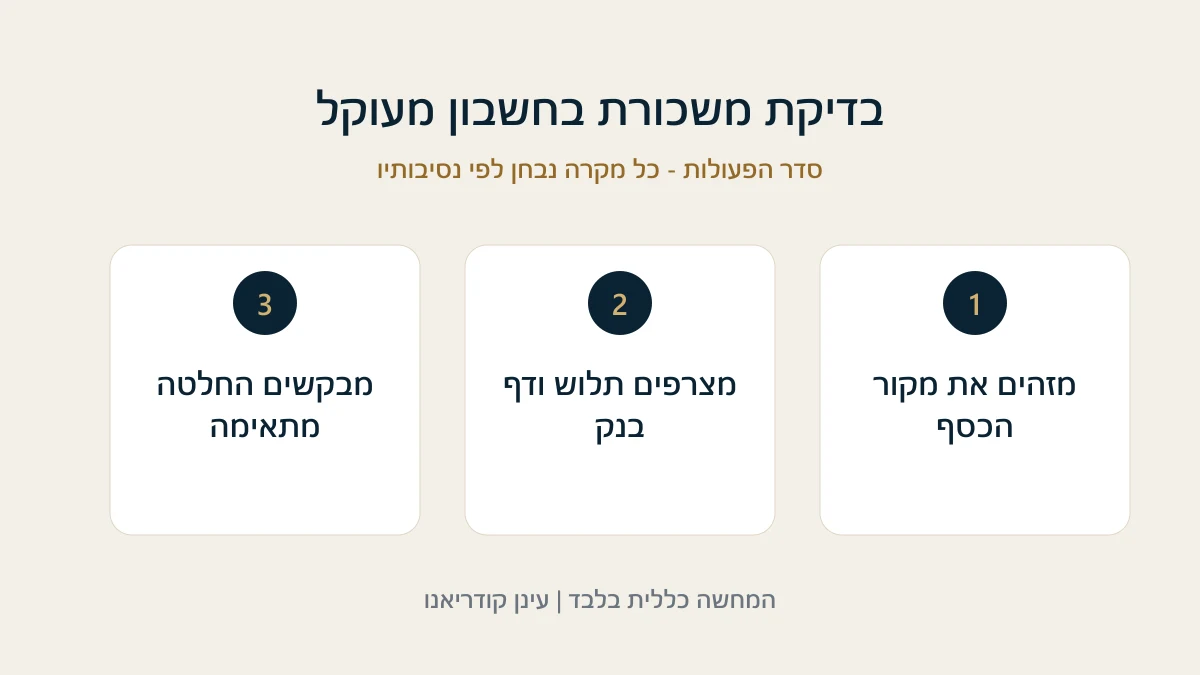
פנו לבנק ובקשו את פרטי העיקול: מספר התיק, הגורם שהורה עליו, מועד קליטתו והאם מדובר ברישום בלבד או שכבר התקבלה הוראה להעביר כספים. ייתכנו כמה עיקולים מגורמים שונים, ולכן ביטול אחד אינו בהכרח משחרר את החשבון. עיקול בהוצאה לפועל, גבייה מינהלית ועיקול מכוח החלטת בית משפט אינם תמיד מטופלים באותו מסלול.
לאחר מכן בדקו את תנועות החשבון. יש הבדל בין שכר שהופקד מהמעסיק, העברה מבני משפחה, תמורה עבור מכירת נכס וכספים שנותרו מחודשים קודמים. כאשר הכול התערבב באותה יתרה, מסמך שמראה רק את הסכום הכולל אינו מספיק כדי להסביר מה מבקשים לשחרר. התאימו כל הפקדה לאסמכתה ולתאריך שלה.
עיקול אצל המעסיק אינו עיקול בבנק
בעיקול אצל המעסיק, צו הגבייה מופנה למי שמשלם את השכר. בעיקול חשבון, הבנק הוא המחזיק בכסף. ההבחנה חשובה משום שהגנה על שכר שהועבר לחשבון מוגבלת בתנאים ובזמן לפי הדין; לא נכון להסיק שהגנת השכר מלווה כל יתרה ללא הגבלה. גם הסכום המוגן אינו אחיד לכל עובד, ויש משמעות להרכב המשפחה ולסוג החוב, ובפרט לחובות מזונות.
אם כבר מנוכה כסף מהשכר אצל המעסיק ונוסף לכך נחסמה ההפקדה בבנק, הציגו את התמונה המלאה. תלוש שכר, אישור על הניכוי והפקדה תואמת מאפשרים לזהות אם יש גבייה מצטברת ומדוע נדרש בירור. אין פירוש הדבר שכל שני הליכי גבייה אסורים; השאלה היא מה נגבה, מכוח איזה צו, ומהן ההגנות הרלוונטיות.
תיק מסמכים שמסביר את הצורך
צו העיקול והודעות הבנק, עם תאריכי קבלה.
תלושי שכר ואישור מהמעסיק על חשבון ההפקדה.
דפי חשבון שמראים את ההפקדה המסוימת ואת התנועות סביבה.
פרטים על בני הבית ומסמכים להוצאות מחיה חיוניות.
החלטות קיימות בתיק, לרבות צו תשלומים ואישורי תשלום.
הוצאות המחיה מסבירות את הדחיפות, אך אינן תחליף להוכחת מקור הכספים. כדאי להפריד בבקשה בין טענה משפטית להגנה על כסף מסוים לבין בקשה המבוססת על נסיבות כלכליות. כך הגורם המחליט יכול להבין אם מבוקש שחרור של סכום מוגדר, צמצום העיקול או ביטול רחב יותר.
מה צריך להופיע בבקשה לשחרור?
בקשה טובה מציגה ציר זמן: מתי הוטל העיקול, מתי הופקדה המשכורת, מהו הסכום שנותר ומה קרה מאז. לצדה יש לציין בדיוק את הסעד המבוקש ואת האסמכתאות לכל עובדה. במקום לכתוב "כל הכסף שלי הוא משכורת", אפשר להפנות לשורה מסוימת בדף החשבון ולתלוש של אותו חודש. דיוק כזה מקטין את הצורך בהשלמות.
אם צפויה העברת כספים לנושה לפני ההחלטה, בדקו צורך בבקשה מפורשת לעיכוב מימוש. עצם הגשת בקשת ביטול אינה אישור להשתמש בכסף ואינה בהכרח עוצרת את הגבייה. שמרו אישור הגשה, עקבו אחרי ההחלטה, ואם התקבלה החלטת שחרור ודאו שהגיעה לבנק ושהיא מתייחסת לעיקול הנכון.
דוגמה להבחנה בין יתרות
נניח שלחשבון נכנס שכר ובאותו שבוע הופקדה גם תמורה ממכירת ציוד. זו דוגמה להמחשה, לא מקרה של לקוח. בבקשה צריך להראות מה שייך לשכר ומה לתמורה הנוספת. בקשת שחרור של כל היתרה כאילו היא שכר עלולה להחליש טענה שהייתה ניתנת לבדיקה לגבי חלק מסוים. אם המשכורת משמשת גם לכיסוי מינוס, יש לברר בנפרד את משמעות מצב החשבון וזכויות הבנק.
מה לא לעשות בזמן שהחשבון חסום
אל תמסרו לבנק מידע חלקי ואל תציגו העברות אחרות כמשכורת. אל תפתחו חשבון על שם אדם אחר כדי להסתיר כספים ואל תעבירו נכסים בלי להבין את ההשלכות. עיקול עשוי להיות סימן לבעיה רחבה יותר: צו תשלומים שאינו מתאים להכנסה, כמה תיקים או חוב שדורש בירור. פעולה נקודתית לשחרור שכר יכולה להיות חיונית, אך אינה מסדירה את החוב כולו.
אם ההכנסה ירדה לאחר פיטורים, קראו גם על שינוי צו תשלומים בעקבות פיטורים. כאשר יש כמה נושים, אפשר לבדוק הסדר חובות לצד הטיפול המיידי בעיקול. לקראת פנייה למשרד, הביאו את הצו, שלושה תלושים ודפי חשבון מלאים, כדי שאפשר יהיה להבין את מצב הגבייה ולא להסתמך על צילום חלקי של האפליקציה.
מקור רשמי להמשך בדיקה
אם העיקול הוא חלק מקושי רחב, כדאי לקרוא על הסדר עם כמה נושים. המדריך מסייע להפריד בין צורך מיידי בכספים למחיה לבין פתרון החוב המצטבר.
המידע כללי ונבדק מול מקורות רשמיים באוקטובר 2026. רשות האכיפה והגבייה - בקשה לביטול עיקול חשבון עובר ושב מפרטת את שירות הבקשה. תנאי ההגנה והמסלול המדויק נבחנים לפי הדין והצו במקרה המסוים.