

הלוואת בעלים או השקעה בחברה הן דרכי מימון שונות, גם אם הכסף מגיע מאותו אדם ולאותו חשבון. הלוואה עשויה ליצור זכות חוזית להחזר; השקעה בהון אינה בדרך כלל התחייבות להחזיר סכום במועד קבוע. כדי להבין מה נוצר צריך לבדוק את ההסכמות ואת אופן היישום, ולא רק את הכיתוב בשורת ההעברה.
מגדירים את המטרה מראש
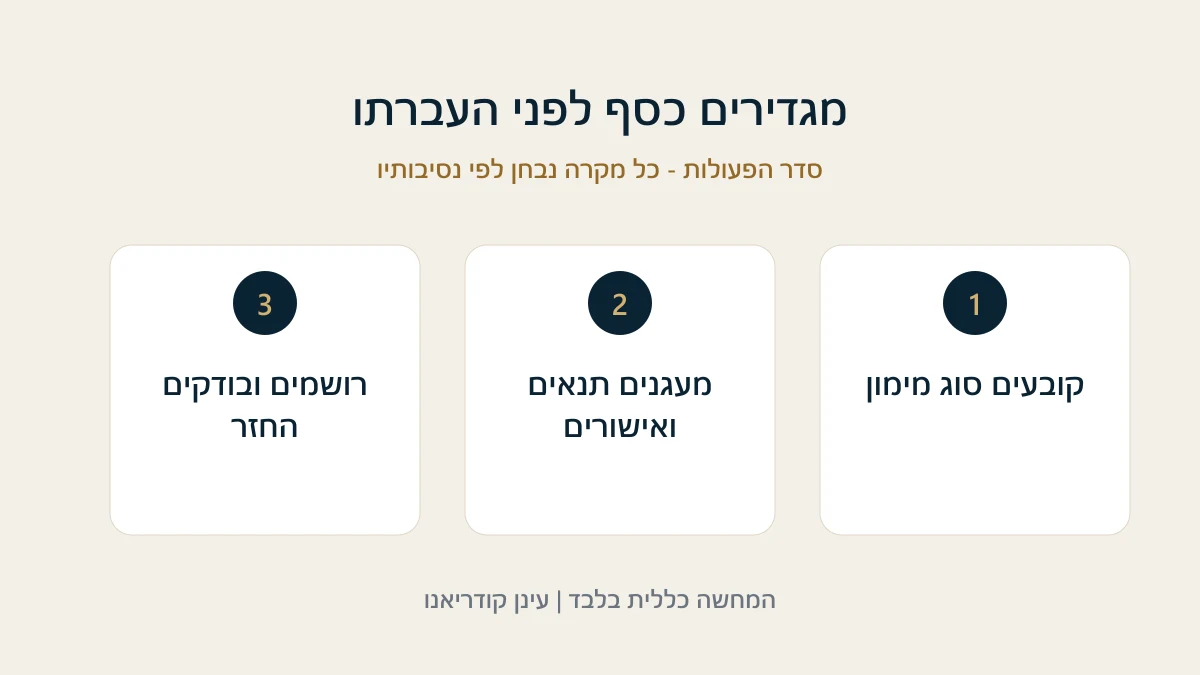
האם הכסף מממן פעילות זמנית, רכישת נכס או השקעה שמקנה זכויות הוניות? האם מתקבלות מניות, זכות המרה או התחייבות לפירעון? סכום שמועבר "עד שנסתדר" עלול להתפרש אחרת אצל כל צד. רצוי לקבוע את הסיווג לפני ההעברה ולוודא שהמסמכים תואמים אותו.
יש מצבים מורכבים כגון הלוואה הניתנת להמרה או התחייבות להשקעה בשלבים. אין לכנות כל אחד מהם "הלוואת בעלים" ולהניח שהכללים זהים. אם קיימים משקיעים נוספים, יש לבדוק את ההסכמים והאם נדרש אישור או שינוי בזכויות.
מסמך הלוואה צריך להיות מעשי
פרטו סכום, מועדי העברה, פירעון, ריבית אם הוסכמה ותנאי שינוי. בדקו אם יש בטוחה ומה נדרש כדי ליצור אותה כדין. תוספת ריבית במסמך אינה מסדירה לבדה את שאלות המס, והרישום החשבונאי אינו מחליף הסכמה משפטית. כדאי להתאים את שניהם עם בעלי המקצוע הרלוונטיים.
אם אין מועד פירעון ברור, עלולה להתעורר מחלוקת כשהבעלים מבקש כסף והחברה זקוקה לו. מנגנון הודעה, תנאים לפירעון או פריסה יכולים לצמצם עמימות. אל תבטיחו החזר ממקור שהחברה אינה צפויה לקבל, רק כדי להגיע להסכמה בין בעלי המניות.
מה בודקים ומרכזים?
הסכמי מימון והבנות בין בעלי המניות.
החלטות ואישורים תאגידיים נדרשים.
תנועות בנק וכרטסות שמראות כל העברה והחזר.
מסמכי הקצאת מניות או בטוחות, אם קיימים.
נתונים על מצב החברה בעת ההעברה ובעת ההחזר.
הסכמים, רישום והתנהגות צריכים להתיישב. אם הכסף נרשם כהון במשך שנים וכעת מבקשים להתייחס אליו כהלוואה, נדרשת בדיקה ולא תיקון כותרת בלבד. אין ליצור מסמך מתוארך לאחור כדי לשפר מעמד מול נושים או שותפים.
החזר הלוואה אינו דיבידנד
פירעון הלוואה אמיתית וחלוקת רווחים לבעל מניות הם פעולות שונות. בחלוקה חלים תנאים בדיני החברות; בהלוואה יש לבחון את החוב והזכות לפירעון. עם זאת, הכינוי "החזר הלוואה" אינו מגן על פעולה שאינה משקפת הלוואה אמיתית או פוגעת בדין החל על החברה.
הוצאה עסקית ששולמה מכיס הבעלים יכולה להיות רכיב נוסף. הפרידו החזר הוצאות, שכר, הלוואה והשקעה בכרטסת ובמסמכים. ערבוב שלהם יוצר קושי גם בניהול השוטף וגם כשהיחסים בין בעלי המניות מתערערים.
משבר וחדלות פירעון משנים את הסיכון
כאשר החברה מתקשה לשלם לנושים, החזר לבעלים אינו החלטה פרטית בלבד. ייתכנו שאלות של העדפת נושים, חובות ניהול ומעמד חוב של בעל מניות. בטוחה או רישום אינם מבטיחים עדיפות בכל מצב. יש לבדוק את העיתוי ואת מצבה הכלכלי של החברה לפני העברה החוצה.
אם רוצים לממש זכות מתוך הליך, חשוב לזהות את מסמכי החוב ואת המסלול להגשת תביעה. אין להניח שהיות המלווה בעלים מייתרת תיעוד. מנגד, גם חוב מתועד אינו מבטיח פירעון מלא. ראו הסדר עם כמה נושים תוך הבחנה בין הליך של יחיד לבין חברה.
דוגמה למחלוקת על סיווג
בדוגמה היפותטית, מייסד מעביר כסף לצורך שיווק, והשותף סבור שמדובר בהשקעה תמורת אחוזים. המייסד מבקש לאחר מכן החזר מיידי. אם אין מסמך, ייבחנו ההודעות, הרישום וההתנהלות. העברה אחת אינה מוכיחה לבדה אף אחת מהגרסאות. מסמך מוקדם היה יכול למנוע את המחלוקת.
גם כשהיחסים טובים, הגדירו את סדר ההחזרים ואת הקשר לשכר ולרווחים. הסכם מייסדים יכול לקבוע מנגנון מימון, אבל כל העברה צריכה להתאים למנגנון ולעובדות. בדיקה מראש זולה ומדויקת יותר מניסיון לשחזר הבנות לאחר משבר.
מקור משפטי והמשך ליווי
נבדק באוקטובר 2026. חוק החברות במאגר הכנסת הוא מקור למסגרת התאגידית; יש לבדוק גם את תיקוניו והדין החל על חדלות פירעון ומיסוי. במסגרת ליווי לעסקים וחברות, פנייה למשרד עם הסכמי המימון והכרטסות מאפשרת לברר את הסיווג בלי להבטיח החזר או עדיפות לנושה שהוא בעלים.