

פרישה משותפות עסקית ללא הסכם דורשת יותר מהודעה "אני יוצא". צריך להבין מהו העסק, אילו זכויות נצברו ומי ממשיך לשאת בחובות. כשאין מנגנון כתוב, הדין והראיות על ההתנהלות מקבלים חשיבות. גם אם היחסים האישיים מסתיימים, לקוחות, עובדים, בנק וספקים אינם בהכרח משתחררים או מחויבים לפי ההבנה החדשה ביניכם.
מהו המבנה שממנו פורשים?
שותפות, חברה ופעילות משותפת של שני עצמאים אינן אותו דבר. בחברה יכולה להיות יציאה מתפקיד ניהולי בלי מכירת מניות, או מכירת מניות בלי שחרור מערבות. בשותפות יש לבחון אם היא לתקופה מסוימת או ללא הגבלת זמן ואת דרכי סיומה. שימוש במונח "שותפות" בשיחה אינו קובע לבדו את הדין.
אספו מסמכי רישום, חשבונות, הסכמי שכירות ותכתובות מתחילת הפעילות. בדקו מי השקיע כסף, מי החזיק בנכסים ואיך חולקו רווחים והפסדים. כאשר אין הסכם, התנהגות עקבית עשויה להיות חשובה, אך צריך לבחון אותה כמכלול ולא לבחור אירוע אחד.
ממפים נכסים שאינם רק כסף בבנק
ציוד, מלאי, זכויות לקבלת תשלום, קניין רוחני, דומיין ומוניטין יכולים להיות חלק מהבירור. לכל נכס צריך לבדוק בעלות ושווי. רשימת לקוחות אינה בהכרח נכס שכל שותף רשאי להעתיק ולהשתמש בו ללא מגבלה. יש לבחון פרטיות, סודיות והסכמים קיימים.
חוב של לקוח שטרם שולם שונה מכסף זמין. גם מלאי לא נמכר אינו שווה תמיד למחיר הרכישה. הערכה עניינית יכולה לדרוש איש מקצוע, במיוחד כשיש מחלוקת על שווי. אין לחלק נכסים פיזיים קודם ואז לבדוק מי היה בעל הזכות בהם.
חובות וערבויות מחייבים טיפול נפרד
הלוואות, מסגרות אשראי והתחייבויות לבנק.
חוזי שכירות, ציוד והסכמים מתמשכים.
ספקים, עובדים וחיובים לרשויות.
ערבויות אישיות ובטוחות של כל צד.
התחייבויות ללקוחות בגין מקדמות או עבודות פתוחות.
הסכמה פנימית שהשותף הנשאר "לוקח הכול" אינה בהכרח מחייבת נושה. יש לבקש שחרור כתוב כשצריך, ולבדוק אם הנושה מסכים לשינוי. עד אז, הפורש עשוי להישאר חשוף גם אם הפסיק לקבל רווחים. לכן סעיף שיפוי פנימי ושחרור חיצוני אינם אותה הגנה.
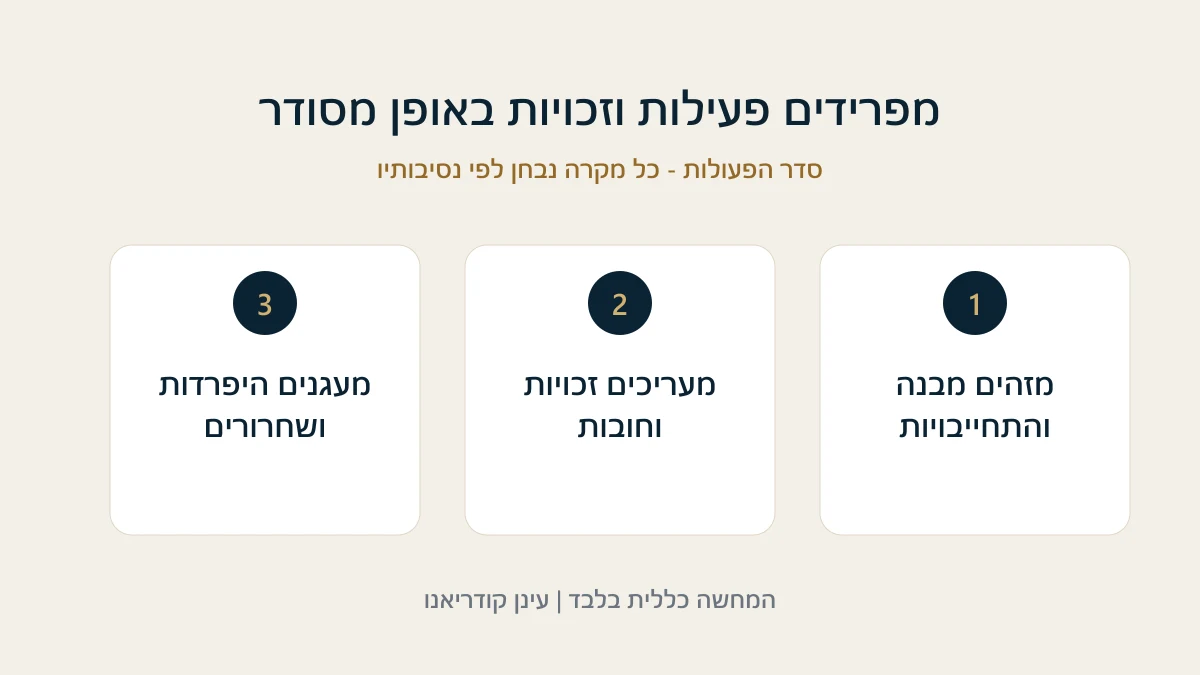
הודעה וסיום לפי הדין
לפני הודעת פרישה, בדקו את הדרך והמועד המתאימים. ייתכן שיש חובות הודעה, פעולות רישום והשלכות לפי סוג השותפות. בחברה, התפטרות מתפקיד ומכירת מניות דורשות מסמכים שונים. אל תניחו שהסרתכם מקבוצת הוואטסאפ או סגירת הרשאה בבנק מסיימות את כל הזכויות והחובות.
אם העסק ממשיך, חשוב להסדיר מי מקבל עבודות קיימות, מי אחראי לתיקון ולמי לקוחות משלמים. היעדר הסדרה יכול ליצור חיובים כפולים או פגיעה בשירות. הודעה ללקוחות צריכה להיות מדויקת ומוסכמת ככל האפשר, בלי השמצות שמוסיפות סכסוך חדש.
חשבון סופי ותנאי ביצוע
הסדרה צריכה לכלול מועד חיתוך, חישוב זכויות, תשלומים ומסמכי העברה. בדקו גם מה יקרה אם לקוח ישלם באיחור או אם תתגלה התחייבות שלא הייתה ידועה. תנאים כאלה אינם רק טכניקה: הם מונעים מצב שבו שני הצדדים חושבים שהחשבון הסופי כולל דברים שונים.
אפשר לבחון מנגנון ביקורת חשבונאית או גורם מוסכם להכרעה במחלוקת מספרית. אל תחליפו מספר ברור בנוסח עמום כמו "נחלק בהוגנות" אם כבר אין אמון. אם יש תשלומים עתידיים, יש לבחון בטוחות ותנאי הפרה בהתאם לנסיבות.
דוגמה לעזיבה בלי שחרור
בדוגמה היפותטית, שותף מפסיק לעבוד והאחר ממשיך לשלם את ההלוואה. כעבור זמן התשלום נפסק, והבנק פונה גם לפורש שחתם כערב. ההבנה ביניהם אינה בהכרח מונעת את הדרישה. ההיפרדות הייתה צריכה להתייחס לערבות ולשחרור מול הבנק, לא רק לחלוקת הציוד.
אם אין גישה למידע, ראו חסימת חשבון עסקי. אם המחלוקת היא על סכומים שטרם חולקו, ראו שותף שלא מעביר רווחים. שמירת מסמכים ופעילות בסיסית יכולה להיות חשובה עד להסדרה, בלי לעשות דין עצמי.
מקור רשמי והמשך ליווי
נבדק באוקטובר 2026. פקודת השותפויות, נוסח חדש - הכנסת היא מסגרת לבדיקת שותפות. במסגרת ליווי חברות ועסקים, פנייה למשרד עם מפת זכויות וחובות מאפשרת לבחון היפרדות מותאמת, ולא להבטיח ששינוי פנימי ישחרר מכל התחייבות.